Gdy po płatności kartą saldo dostępne nagle spada, ale transakcja nie jest jeszcze zaksięgowana, łatwo pomylić tymczasową autoryzację z trwałym obciążeniem. Na pytanie, ile trwa blokada środków na koncie, nie ma jednej odpowiedzi, bo wszystko zależy od przyczyny blokady. Wyjaśniam, jak długo czeka się na zwolnienie pieniędzy, kiedy można przyspieszyć ten proces i co zrobić, gdy środki nadal pozostają niedostępne.
Od kilku minut do kilku miesięcy, zależnie od rodzaju blokady
- Zwykła płatność kartą najczęściej przestaje być widoczna jako blokada po rozliczeniu transakcji, często w ciągu kilku dni.
- Hotel, wypożyczalnia auta lub samoobsługowa stacja paliw mogą utrzymywać preautoryzację nawet do 30 dni.
- Nieudana albo anulowana płatność może nadal blokować środki do czasu automatycznego wygaśnięcia autoryzacji.
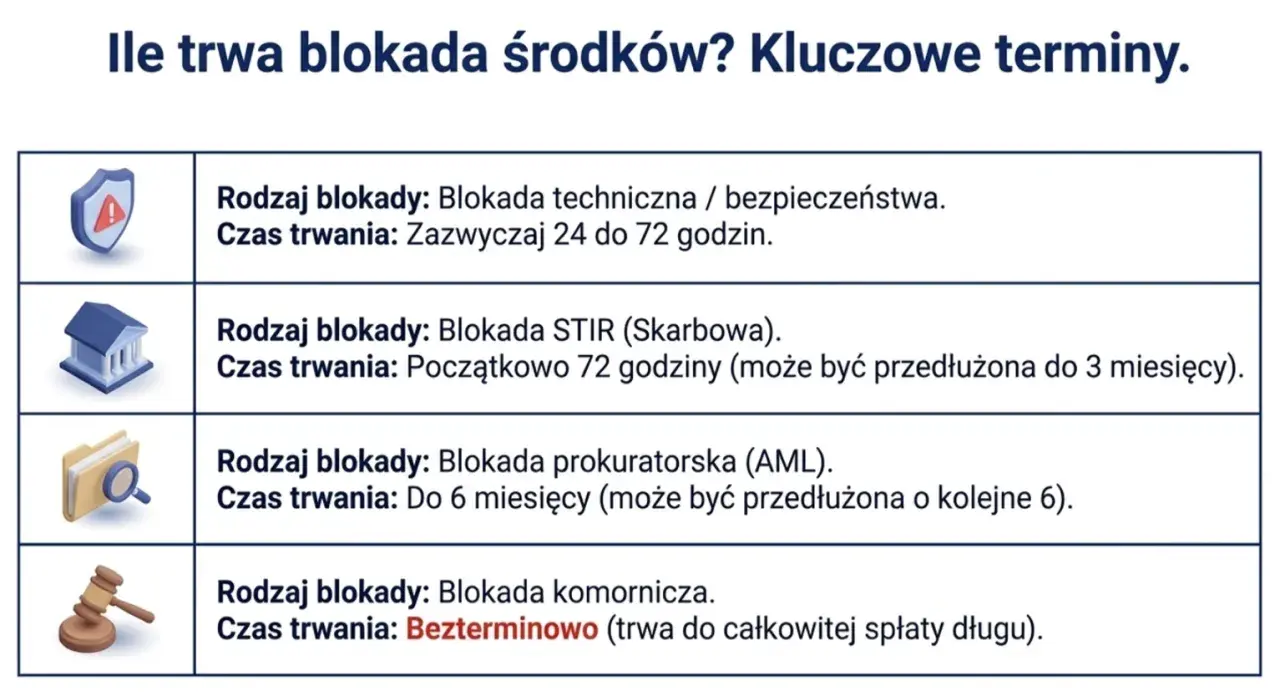
- Zajęcie komornicze nie znika po kilku dniach. Trwa do spłaty należności albo formalnego zwolnienia zajęcia.
- Blokada związana z bezpieczeństwem może trwać 24 lub 96 godzin, a w postępowaniu prokuratorskim znacznie dłużej.
Najpierw ustal, jaka to blokada
W aplikacji bankowej możesz zobaczyć niższe saldo dostępne, mimo że saldo księgowe jeszcze się nie zmieniło. Oznacza to zwykle, że bank zarezerwował pieniądze na poczet transakcji, ale nie przekazał ich jeszcze sprzedawcy.
Ja zawsze zaczynam od sprawdzenia opisu operacji. Sama informacja „zablokowane środki” nie mówi jeszcze, czy chodzi o płatność kartą, przelew oczekujący, zajęcie egzekucyjne czy kontrolę bezpieczeństwa.
| Przyczyna blokady | Typowy czas | Kto zwalnia środki |
|---|---|---|
| Płatność kartą w sklepie | Od kilku minut do kilku dni | Bank po otrzymaniu rozliczenia |
| Hotel, paliwo, wynajem auta | Kilka dni, maksymalnie często do 30 dni | Akceptant albo bank po wygaśnięciu autoryzacji |
| Przelew oczekujący | Do daty realizacji lub anulowania | Bank albo zleceniodawca |
| Zajęcie komornicze lub administracyjne | Do spłaty długu lub uchylenia zajęcia | Organ egzekucyjny |
| Blokada bezpieczeństwa | Od 24 godzin do kilku miesięcy | Bank, GIIF albo prokurator |
Płatność kartą zwykle blokuje pieniądze tylko tymczasowo
Przy płatności kartą bank najpierw dokonuje autoryzacji. Rezerwuje określoną kwotę, aby sprzedawca miał pewność, że pieniądze będą dostępne, a dopiero później otrzymuje właściwe rozliczenie. Dlatego blokada nie zawsze oznacza pobranie pieniędzy.
Przy zwykłych zakupach środki często wracają do pełnej dostępności po rozliczeniu transakcji, zwykle tego samego dnia lub w ciągu kilku dni. Konkretne limity zależą od banku i rodzaju operacji. Przykładowo mBank podaje 7 dni na rozliczenie płatności przy fizycznym użyciu karty i 14 dni przy zakupach internetowych, a maksymalny czas blokady autoryzacyjnej może wynieść do 30 dni.
Nie oznacza to jednak, że każda płatność będzie blokowana przez miesiąc. 30 dni to zazwyczaj limit awaryjny, stosowany wtedy, gdy sprzedawca nie prześle rozliczenia w standardowym terminie.
Przeczytaj również: Konto w banku szwajcarskim z Polski - wymagania i koszty
Dlaczego blokada po płatności może być wyższa niż rachunek
Najłatwiej zauważyć to na stacji paliw, w hotelu albo wypożyczalni samochodów. Terminal może zarezerwować na przykład 300 zł, choć ostateczne tankowanie kosztuje 180 zł. Po rozliczeniu transakcji bank pobierze faktyczną kwotę, a pozostałe 120 zł powinno wrócić do salda dostępnego.
Podobnie działa kaucja hotelowa lub samochodowa. Jeśli usługodawca nie zwolni preautoryzacji, bank może utrzymywać ją aż do upływu terminu określonego w regulaminie karty. Z mojego punktu widzenia właśnie te sytuacje najczęściej powodują niepotrzebny stres, bo klient widzi dużą blokadę i zakłada, że został obciążony podwójnie.
Co zrobić, gdy blokada nie znika
Jeżeli blokada trwa dłużej, niż wynikałoby to z rodzaju transakcji, nie warto od razu składać reklamacji na samo obciążenie. Najpierw trzeba ustalić, czy płatność jest nierozliczona, czy została już zaksięgowana.
- Sprawdź w aplikacji datę, kwotę i status operacji.
- Zachowaj potwierdzenie płatności, paragon lub numer rezerwacji.
- Przy hotelu, wynajmie auta i paliwie skontaktuj się najpierw z usługodawcą i poproś o zwolnienie preautoryzacji.
- Jeśli sprzedawca potwierdzi anulowanie, zapytaj bank, kiedy otrzymał informację o anulowaniu i jaki jest maksymalny termin zdjęcia blokady.
- Gdy minął termin z regulaminu, złóż reklamację w banku, podając datę, kwotę i identyfikator transakcji.
Nie traktuj zwolnionej blokady jako dodatkowych pieniędzy, jeśli zakup faktycznie został wykonany. Transakcja może zostać zaksięgowana później, dlatego przez kilka dni lepiej pozostawić odpowiednią kwotę na rachunku.
Jeżeli płatności nie wykonywałeś, zastrzeż kartę i zgłoś nieautoryzowaną transakcję. Nie czekaj, aż sama blokada wygaśnie, bo jej zniknięcie nie rozwiązuje problemu bezpieczeństwa.
Zajęcie komornicze nie działa jak blokada po zakupach
Przy zajęciu komorniczym albo administracyjnym nie ma prostego terminu typu 7 czy 30 dni. Bank blokuje środki do wysokości wskazanej przez organ egzekucyjny i przekazuje je zgodnie z otrzymanym zawiadomieniem. Blokada może więc trwać aż do spłaty należności albo formalnego uchylenia zajęcia.
Rzecznik Finansowy wskazuje, że w przypadku rachunków osób fizycznych obowiązuje miesięczna kwota wolna od zajęcia w wysokości 75% minimalnego wynagrodzenia za pracę. Od 1 stycznia 2026 roku minimalne wynagrodzenie wynosi 4806 zł brutto, więc odpowiada to kwocie 3604,50 zł w miesiącu, z zastrzeżeniem wyjątków przewidzianych w przepisach.
Bank nie może samodzielnie usunąć zajęcia tylko dlatego, że klient wyjaśnił swoją sytuację. W takiej sprawie trzeba skontaktować się z komornikiem, urzędem skarbowym albo innym organem, który przesłał zawiadomienie.
Blokada bezpieczeństwa może trwać znacznie dłużej
Bank może czasowo wstrzymać transakcję lub zablokować środki, gdy pojawią się sygnały dotyczące oszustwa, prania pieniędzy albo niejasnego źródła pochodzenia środków. Taka blokada nie jest karą, lecz działaniem zabezpieczającym, dlatego bank może poprosić o dokumenty dotyczące przelewu, umowy, sprzedaży nieruchomości lub źródła dochodu.
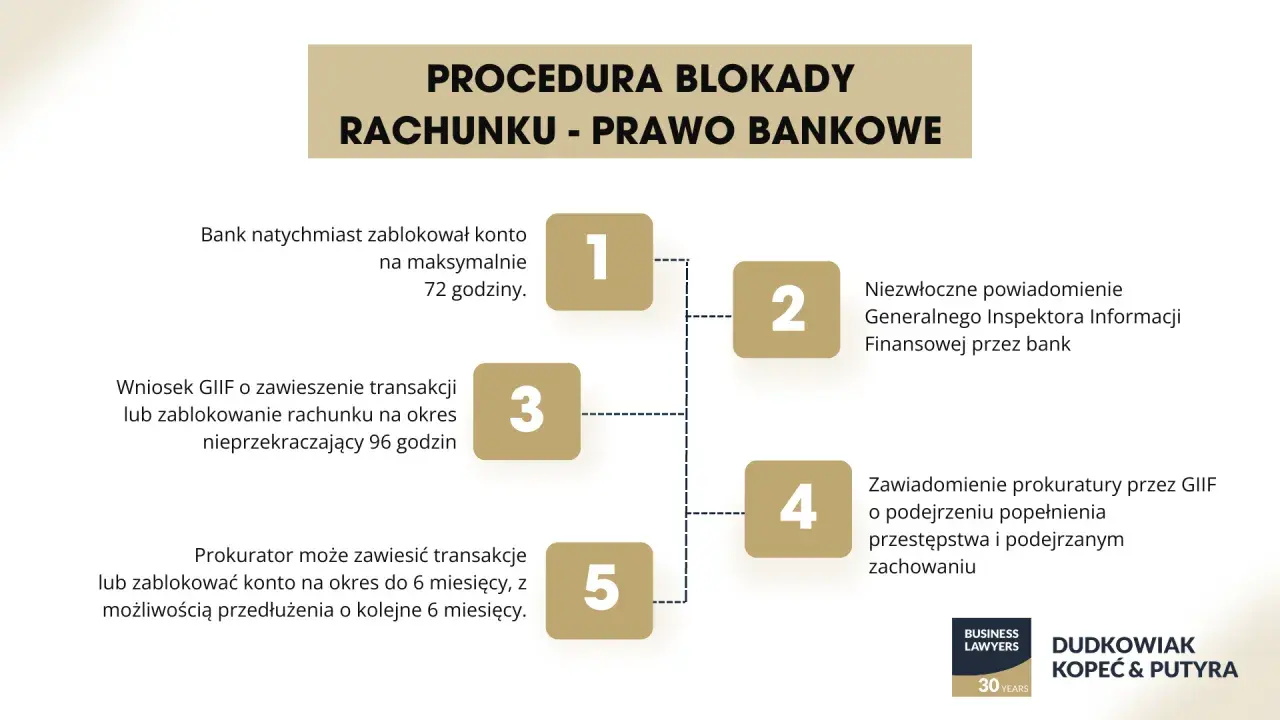
W procedurach związanych z przeciwdziałaniem praniu pieniędzy występują różne terminy. Wstępne wstrzymanie operacji może trwać do 24 godzin, a na żądanie Generalnego Inspektora Informacji Finansowej blokada może zostać przedłużona maksymalnie do 96 godzin. Jeżeli sprawą zajmie się prokurator, w określonych przypadkach blokada może trwać do 6 miesięcy.
Istnieje także odrębny tryb dotyczący podejrzenia, że środki pochodzą z innego przestępstwa. Wtedy bankowa blokada może trwać do 72 godzin, a prokurator może wydać postanowienie o dalszym wstrzymaniu środków na czas oznaczony. Dlatego przy blokadzie bezpieczeństwa najważniejsze jest ustalenie, kto ją zastosował i na jakiej podstawie.
W takiej sytuacji warto szybko odpowiedzieć na pytania banku i przesłać kompletne dokumenty. Sam telefon na infolinię rzadko wystarcza, jeśli blokada wynika z obowiązków ustawowych albo decyzji organu publicznego.
Data blokady podpowiada, jaki krok ma sens
Najpraktyczniejsza zasada jest prosta: przy płatności kartą sprawdzam regulamin i kontaktuję się ze sprzedawcą, przy zajęciu rachunku pytam organ egzekucyjny, a przy blokadzie bezpieczeństwa odpowiadam bankowi i kompletuję dokumenty. Nie istnieje jeden uniwersalny termin, który pasowałby do wszystkich przypadków.
Jeżeli blokada dotyczy zwykłych zakupów i trwa kilka dni, zwykle wystarczy obserwować status transakcji. Gdy mija maksymalny termin wskazany przez bank, pojawia się podwójne obciążenie albo nie rozpoznajesz operacji, trzeba działać od razu, zamiast czekać na automatyczne zwolnienie środków.
