Po 35-40 latach pracy wiele osób chce zakończyć aktywność zawodową wcześniej, ale samo poczucie „wysługi lat” nie daje dziś automatycznie prawa do wypłaty z ZUS. Emerytura stażowa jest przede wszystkim propozycją zmiany zasad, dlatego trzeba odróżnić zapowiedzi od obowiązujących przepisów. Wyjaśniam, jakie warunki przewidują projekty, jak może być liczona wysokość świadczenia i co już teraz warto sprawdzić na swoim koncie emerytalnym.
Najważniejsze jest rozdzielenie projektów od obowiązującego prawa
- Brak powszechnego świadczenia zależnego wyłącznie od stażu pracy.
- Obowiązuje powszechny wiek emerytalny: 60 lat dla kobiet i 65 lat dla mężczyzn.
- Najczęściej omawiany projekt zakłada 38 lat okresów składkowych dla kobiet i 43 lata dla mężczyzn.
- Wypłata miałaby zależeć od zgromadzonego kapitału, a nie tylko od liczby przepracowanych lat.
- Od 2026 roku szerszy staż pracy z umów zlecenia i działalności gospodarczej nie oznacza automatycznie wcześniejszej emerytury.
Czy emerytura stażowa jest już prawem w 2026 roku
Nie. W 2026 roku nie ma powszechnego świadczenia, które pozwalałoby przejść na emeryturę wyłącznie po osiągnięciu określonej liczby lat pracy. ZUS przyznaje emeryturę na ogólnych zasadach po osiągnięciu wieku 60 lat przez kobietę albo 65 lat przez mężczyznę, niezależnie od długości stażu.
W Sejmie i administracji publicznej pojawiały się różne projekty, ale ich założenia nie są identyczne. Rządowy projekt UD512 przewidywał co najmniej 38 lat okresów składkowych dla kobiet i 43 lata dla mężczyzn, natomiast projekt poselski zakładał wariant 35 i 40 lat, z uwzględnieniem okresów składkowych oraz nieskładkowych.
| Element | Co przewidywały projekty | Co to oznacza praktycznie |
|---|---|---|
| Wiek | Brak określonego wieku w projekcie rządowym | Decydujący miał być staż oraz wysokość wyliczonego świadczenia |
| Staż | Najczęściej 38 lat dla kobiet i 43 lata dla mężczyzn | Liczyłyby się przede wszystkim okresy objęte ubezpieczeniem |
| Minimalna kwota | Świadczenie nie niższe od emerytury minimalnej | Osoba z małym kapitałem nie mogłaby skorzystać tylko na podstawie samego stażu |
| Status | Propozycje legislacyjne | Nie można jeszcze składać wniosku o takie świadczenie |
To właśnie ostatni punkt jest najważniejszy. Projekt ustawy nie daje jeszcze prawa do wypłaty, a medialna informacja o „emeryturze za staż” nie zastępuje opublikowanych i obowiązujących przepisów.
Staż pracy nie zawsze oznacza staż ubezpieczeniowy
W dyskusji często miesza się trzy różne pojęcia. Staż pracy wpływa między innymi na urlop czy dodatek stażowy, staż ubezpieczeniowy służy do ustalania uprawnień emerytalnych, a kapitał emerytalny pokazuje, ile pieniędzy zapisano na koncie ubezpieczonego.
Od 2026 roku do stażu pracy można doliczać między innymi niektóre okresy umowy zlecenia i prowadzenia działalności gospodarczej. Nie oznacza to jednak, że każdy taki okres automatycznie zwiększy kapitał emerytalny albo stworzy prawo do wcześniejszego świadczenia. Znaczenie ma przede wszystkim to, czy w danym okresie podlegało się ubezpieczeniom i czy składki zostały prawidłowo rozliczone.
Przeczytaj również: Wcześniejsza emerytura po nowemu. Kto może z niej skorzystać?
Okresy składkowe i nieskładkowe
Okresy składkowe to przede wszystkim czas, za który opłacano składki emerytalne. Mogą obejmować zatrudnienie na etacie, działalność gospodarczą czy niektóre umowy cywilnoprawne. Okresy nieskładkowe obejmują między innymi wybrane okresy choroby, opieki lub nauki, ale ich uwzględnienie jest ograniczone i zależy od konkretnych przepisów.
W projektach dotyczących świadczenia stażowego pojawiały się różne zasady liczenia tych okresów. Dlatego nie należy samodzielnie dodawać wszystkich lat z życiorysu zawodowego i traktować wyniku jako pewnego uprawnienia. Decydują dokumenty, tytuł ubezpieczenia oraz brzmienie ostatecznej ustawy.
Od czego zależałaby wysokość świadczenia
Proponowany mechanizm byłby zbliżony do obecnego systemu emerytalnego. Zgromadzony kapitał, obejmujący zwaloryzowane składki, kapitał początkowy i środki na subkoncie, dzieli się przez średnie dalsze trwanie życia. Im wcześniej nastąpiłaby wypłata, tym krótszy byłby okres opłacania składek i zwykle mniej korzystny dzielnik.
Przykładowo, jeżeli po waloryzacji podstawa obliczenia wynosiłaby 480 000 zł, a przyjęta tablica przewidywałaby 200 miesięcy dalszego trwania życia, wynik wyniósłby około 2400 zł brutto miesięcznie. To tylko ilustracja mechanizmu, a nie prognoza dla konkretnej osoby. Rzeczywista kwota zależałaby od zapisów na koncie, daty złożenia wniosku i tablic GUS.
Od 1 marca 2026 roku najniższa emerytura wynosi 1978,49 zł miesięcznie. Jeżeli projekt uzależniałby prawo do świadczenia stażowego od osiągnięcia minimum, ta kwota byłaby punktem odniesienia tylko na dany okres. Po kolejnej waloryzacji próg mógłby się zmienić.
Moim zdaniem największym błędem jest patrzenie wyłącznie na liczbę lat pracy. Dwa osoby z takim samym stażem mogą otrzymać zupełnie inne kwoty, jeśli jedna przez większość kariery zarabiała w pobliżu minimalnego wynagrodzenia, a druga miała wyższe podstawy składek.
Jak sprawdzić swoją sytuację przed zmianą przepisów
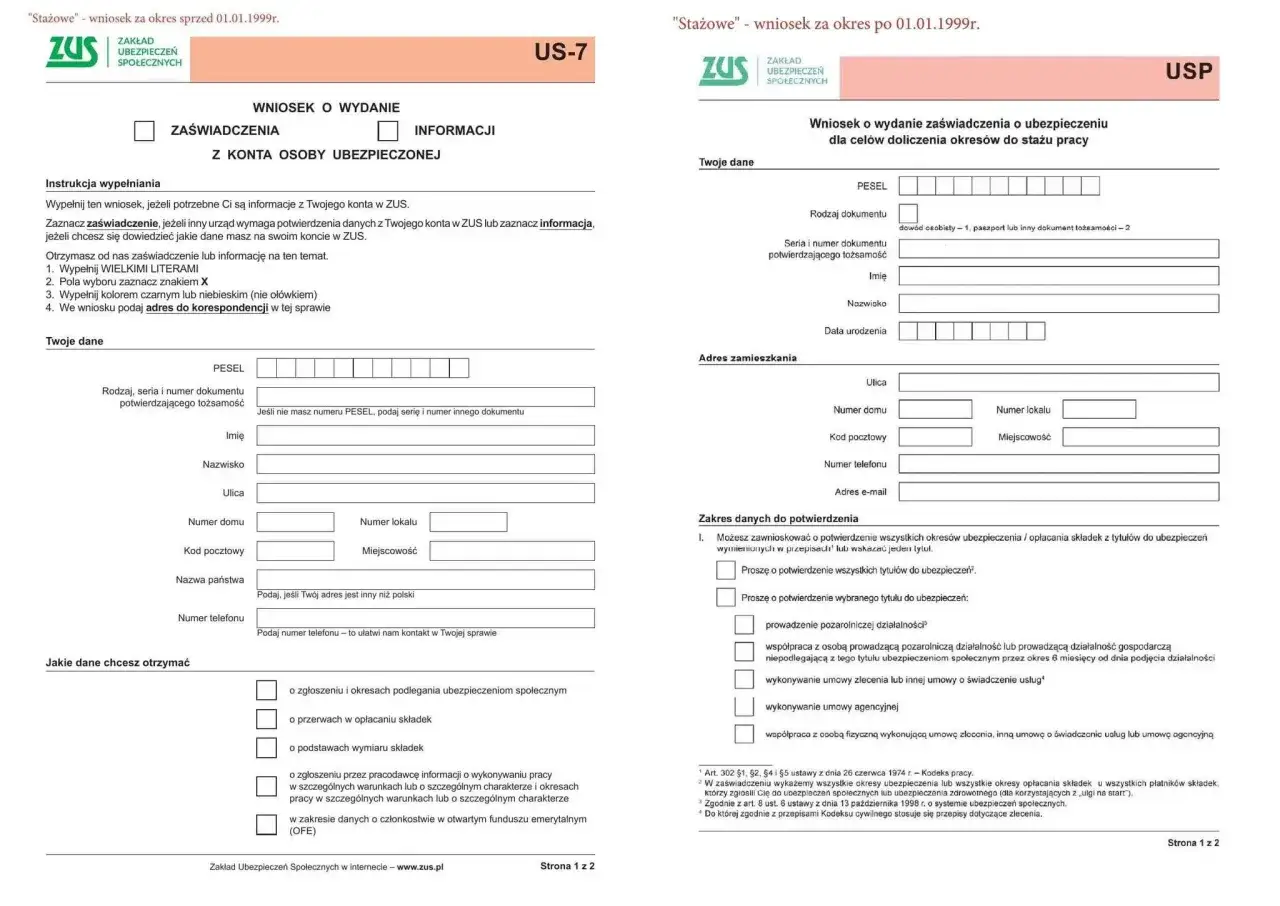
Nie ma dziś formularza, który pozwalałby zarezerwować prawo do przyszłego świadczenia stażowego. Można jednak uporządkować dokumenty i sprawdzić dane zapisane na koncie. Ja zacząłbym od pobrania informacji o stanie konta ubezpieczonego oraz sprawdzenia, czy widnieją tam wszystkie okresy zatrudnienia.
- Porównaj dane na koncie ubezpieczeniowym ze świadectwami pracy i dokumentami płacowymi.
- Sprawdź, czy uwzględniono kapitał początkowy za pracę sprzed 1999 roku.
- Zweryfikuj okresy działalności gospodarczej i umów cywilnoprawnych, zwłaszcza gdy składki opłacał zleceniodawca.
- Zbierz dokumenty potwierdzające okresy, których nie ma w systemie.
- Poproś ZUS o wyjaśnienie brakujących zapisów, zanim podejmiesz decyzję o zakończeniu pracy.
Nowe zasady stażu pracowniczego mogą być pomocne przy rozliczeniach z pracodawcą, ale nie powinny być traktowane jako obietnica wcześniejszej emerytury. W praktyce właśnie pomylenie stażu pracowniczego z ubezpieczeniowym prowadzi do najbardziej kosztownych rozczarowań.
Co policzyć przed odejściem z pracy
Wcześniejsze zakończenie pracy oznacza nie tylko utratę pensji. Trzeba uwzględnić niższą przyszłą emeryturę, brak kolejnych składek, koszty leczenia i codzienne wydatki. Przy kalkulacji budżetu nie patrzyłbym wyłącznie na kwotę brutto, lecz także na potrącenia i obciążenia związane ze świadczeniem. Pomocne może być sprawdzenie, jak działa składka zdrowotna dla emeryta.
Jeżeli brakuje okresów ubezpieczenia, nie zakładaj automatycznie, że da się je dokupić. Dobrowolny ZUS może mieć znaczenie w określonych sytuacjach, ale nie działa jak prosta opłata za brakujące lata i nie gwarantuje prawa do projektowanego świadczenia stażowego.
| Decyzja | Możliwa korzyść | Największe ryzyko |
|---|---|---|
| Dalsza praca do wieku powszechnego | Więcej składek i zwykle wyższa emerytura | Dłuższa aktywność zawodowa, mimo zmęczenia lub problemów zdrowotnych |
| Odejście po spełnieniu przyszłych warunków stażowych | Wcześniejszy dostęp do świadczenia | Niższy kapitał i brak pewności, kiedy oraz w jakiej formie przepisy wejdą w życie |
| Inne obecne świadczenie | Możliwość skorzystania z rozwiązania już przewidzianego prawem | Wąskie warunki, ograniczenia zawodowe albo wymóg określonego rodzaju pracy |
Najbezpieczniejszy plan dla osoby z długim stażem
Na dziś rozsądne podejście polega na rozdzieleniu dwóch decyzji. Najpierw trzeba ustalić, jakie uprawnienia obowiązują obecnie, a dopiero później analizować, czy ewentualne nowe przepisy będą korzystniejsze od dalszej pracy.
Osoba z długim stażem powinna sprawdzić konto emerytalne, wyliczyć kilka wariantów budżetu i nie rezygnować z zatrudnienia wyłącznie na podstawie zapowiedzi politycznych. Sam staż nie gwarantuje wysokiego świadczenia, a w systemie składkowym równie ważne są wysokość wpłat, waloryzacja i moment rozpoczęcia wypłaty.